1. Phát triển vì con người - giá trị cốt lõi trong
tư tưởng Hồ Chí Minh và đường lối của Đảng
Ngay từ
khi ra đời, Đảng Cộng sản Việt Nam đã xác định mục tiêu cao nhất của sự nghiệp
cách mạng là giành độc lập dân tộc gắn liền với chủ nghĩa xã hội nhằm đem lại
cuộc sống ấm no, hạnh phúc cho nhân dân. Trong suốt quá trình lãnh đạo cách
mạng, đặc biệt từ khi thực hiện công cuộc Đổi mới năm 1986 đến nay, Đảng luôn
nhất quán quan điểm phát triển kinh tế phải gắn với tiến bộ và công bằng xã
hội, không ngừng nâng cao đời sống vật chất, tinh thần của nhân dân. Quan điểm
đó không chỉ thể hiện tính nhất quán trong đường lối phát triển của Đảng mà còn
phản ánh bản chất "vì nhân dân" của một Đảng cầm quyền lấy lợi ích
của nhân dân làm mục tiêu và động lực của sự phát triển.
Cơ sở tư
tưởng của quan điểm trên được hình thành từ tư tưởng Hồ Chí Minh về Nhà nước
của dân, do dân và vì dân. Theo Chủ tịch Hồ Chí Minh, mục đích cao nhất của
Đảng cầm quyền là phục vụ nhân dân, chăm lo đời sống nhân dân. Sinh thời, Chủ
tịch Hồ Chí Minh đã từng nói: “Ở đời và làm người phải thương nước, thương
dân, thương nhân loại bị áp bức đau khổ”.
Người chỉ dẫn: “Chính sách của Ðảng và Chính phủ là phải hết sức chăm nom
đến đời sống của nhân dân. Nếu dân đói, Ðảng và Chính phủ có lỗi; nếu dân rét
là Ðảng và Chính phủ có lỗi; nếu dân dốt là Ðảng và Chính phủ có lỗi; nếu dân
ốm là Ðảng và Chính phủ có lỗi” .
Tư tưởng về chăm lo đời sống nhân dân của Chủ tịch Hồ Chí Minh vẫn giữ nguyên
giá trị, soi đường cho cách mạng Việt Nam vững bước trên con đường đổi mới vì
mục tiêu dân giàu, nước mạnh, dân chủ, công bằng, văn minh. Đây không chỉ là
một yêu cầu về đạo đức cách mạng mà còn là tiêu chí để đánh giá hiệu quả lãnh
đạo của Đảng và hiệu lực quản lý của Nhà nước. Quan điểm ấy tiếp tục được Đảng
kế thừa và phát triển trong toàn bộ tiến trình đổi mới.
Đại hội
đại biểu toàn quốc lần thứ VI của Đảng (1986) mở đầu công cuộc Đổi mới đã xác
định phải kết hợp phát triển kinh tế với giải quyết các vấn đề xã hội, từng
bước thực hiện công bằng xã hội ngay trong từng chính sách phát triển.
Trên nền tảng đó, Cương lĩnh xây dựng đất nước trong thời kỳ quá độ lên chủ
nghĩa xã hội (bổ sung, phát triển năm 2011) tiếp tục khẳng định: "Tăng
trưởng kinh tế phải kết hợp hài hòa với phát triển văn hóa, thực hiện tiến bộ
và công bằng xã hội, không ngừng nâng cao chất lượng cuộc sống của nhân dân". Quan điểm
này được phát triển toàn diện hơn trong Văn kiện Đại hội XIII của Đảng khi nhấn
mạnh yêu cầu phát triển đất nước dựa trên nguyên tắc "lấy con người làm
trung tâm, chủ thể, nguồn lực quan trọng nhất và mục tiêu của sự phát
triển", đồng thời xây dựng hệ thống chính sách xã hội toàn diện, bền
vững để mọi người dân đều được thụ hưởng thành quả của quá trình phát triển.
Việc bảo
đảm an sinh xã hội, chăm lo người nghèo và các đối tượng yếu thế vì vậy không
phải là những chính sách mang tính tình thế, mà là sự thể chế hóa trực tiếp tư
tưởng Hồ Chí Minh và đường lối nhất quán của Đảng về phát triển vì con người.
Trong hệ thống chính sách đó, tín dụng chính sách xã hội giữ vai trò đặc biệt
quan trọng khi tạo điều kiện để người nghèo và các đối tượng chính sách tiếp
cận nguồn lực phát triển, góp phần thực hiện mục tiêu giảm nghèo bền vững, bảo
đảm công bằng xã hội và phát triển bao trùm.
Trong bối
cảnh hiện nay, khi công tác bảo vệ nền tảng tư tưởng của Đảng được xác định là
nhiệm vụ thường xuyên của toàn hệ thống chính trị, việc nghiên cứu và làm rõ
những thành tựu thực tiễn của các chính sách lớn có ý nghĩa cả về lý luận và
thực tiễn. Những kết quả đạt được trong quá trình thực hiện tín dụng chính sách
xã hội không chỉ phản ánh hiệu quả của một chính sách công mà còn là minh chứng
sinh động cho việc các quan điểm, chủ trương của Đảng đã được thể chế hóa và
hiện thực hóa trong đời sống xã hội. Chính thực tiễn đó góp phần củng cố niềm
tin của nhân dân đối với đường lối đổi mới, đồng thời cung cấp những luận cứ
khách quan, có sức thuyết phục trong việc đấu tranh phản bác các quan điểm phủ
nhận bản chất tốt đẹp của chế độ xã hội chủ nghĩa và vai trò lãnh đạo của Đảng
Cộng sản Việt Nam.
2. Tín
dụng chính sách xã hội - sự thể chế hóa quan điểm phát triển vì con người của Đảng Cộng sản Việt Nam
Để hiện thực hóa mục tiêu phát triển gắn với tiến bộ
và công bằng xã hội, Đảng và Nhà nước Việt Nam không chỉ dừng lại ở việc xác
lập những quan điểm mang tính định hướng trong các văn kiện, mà còn từng bước
xây dựng hệ thống chính sách và thiết chế nhằm đưa các chủ trương đó vào cuộc
sống. Trong hệ thống chính sách an sinh xã hội, tín dụng chính sách xã hội là
một trong những công cụ đặc thù, thể hiện rõ vai trò của Nhà nước trong việc hỗ
trợ các nhóm yếu thế tiếp cận nguồn lực phát triển, tạo sinh kế bền vững và thu
hẹp khoảng cách phát triển giữa các vùng, các nhóm dân cư.
Ngay từ giữa những năm 1990, trong bối cảnh công cuộc
đổi mới đạt được nhiều thành tựu quan trọng nhưng tỷ lệ hộ nghèo vẫn còn cao,
đặc biệt tại vùng sâu, vùng xa và vùng đồng bào dân tộc thiểu số, Chính phủ đã
thành lập Ngân hàng phục vụ người nghèo theo Quyết định số 525/TTg ngày
31/8/1995 của Thủ tướng Chính phủ. Đây là lần đầu tiên Việt Nam hình thành một
thiết chế tín dụng chuyên biệt, hoạt động không vì mục tiêu lợi nhuận mà nhằm
thực hiện mục tiêu giảm nghèo và hỗ trợ các đối tượng chính sách.
Trên cơ sở tổng kết thực tiễn, ngày 4/10/2002, Chính
phủ ban hành Nghị định số 78/2002/NĐ-CP về tín dụng đối với người nghèo và các
đối tượng chính sách khác; cùng ngày, Thủ tướng Chính phủ ký Quyết định số
131/2002/QĐ-TTg thành lập Ngân hàng Chính sách xã hội trên cơ sở tổ chức lại
Ngân hàng phục vụ người nghèo.
Việc thành lập Ngân hàng Chính sách xã hội đánh dấu bước phát triển quan trọng
trong quá trình thể chế hóa chủ trương của Đảng về bảo đảm an sinh xã hội, tạo
lập một thiết chế tài chính công chuyên trách thực hiện tín dụng chính sách
trên phạm vi toàn quốc.
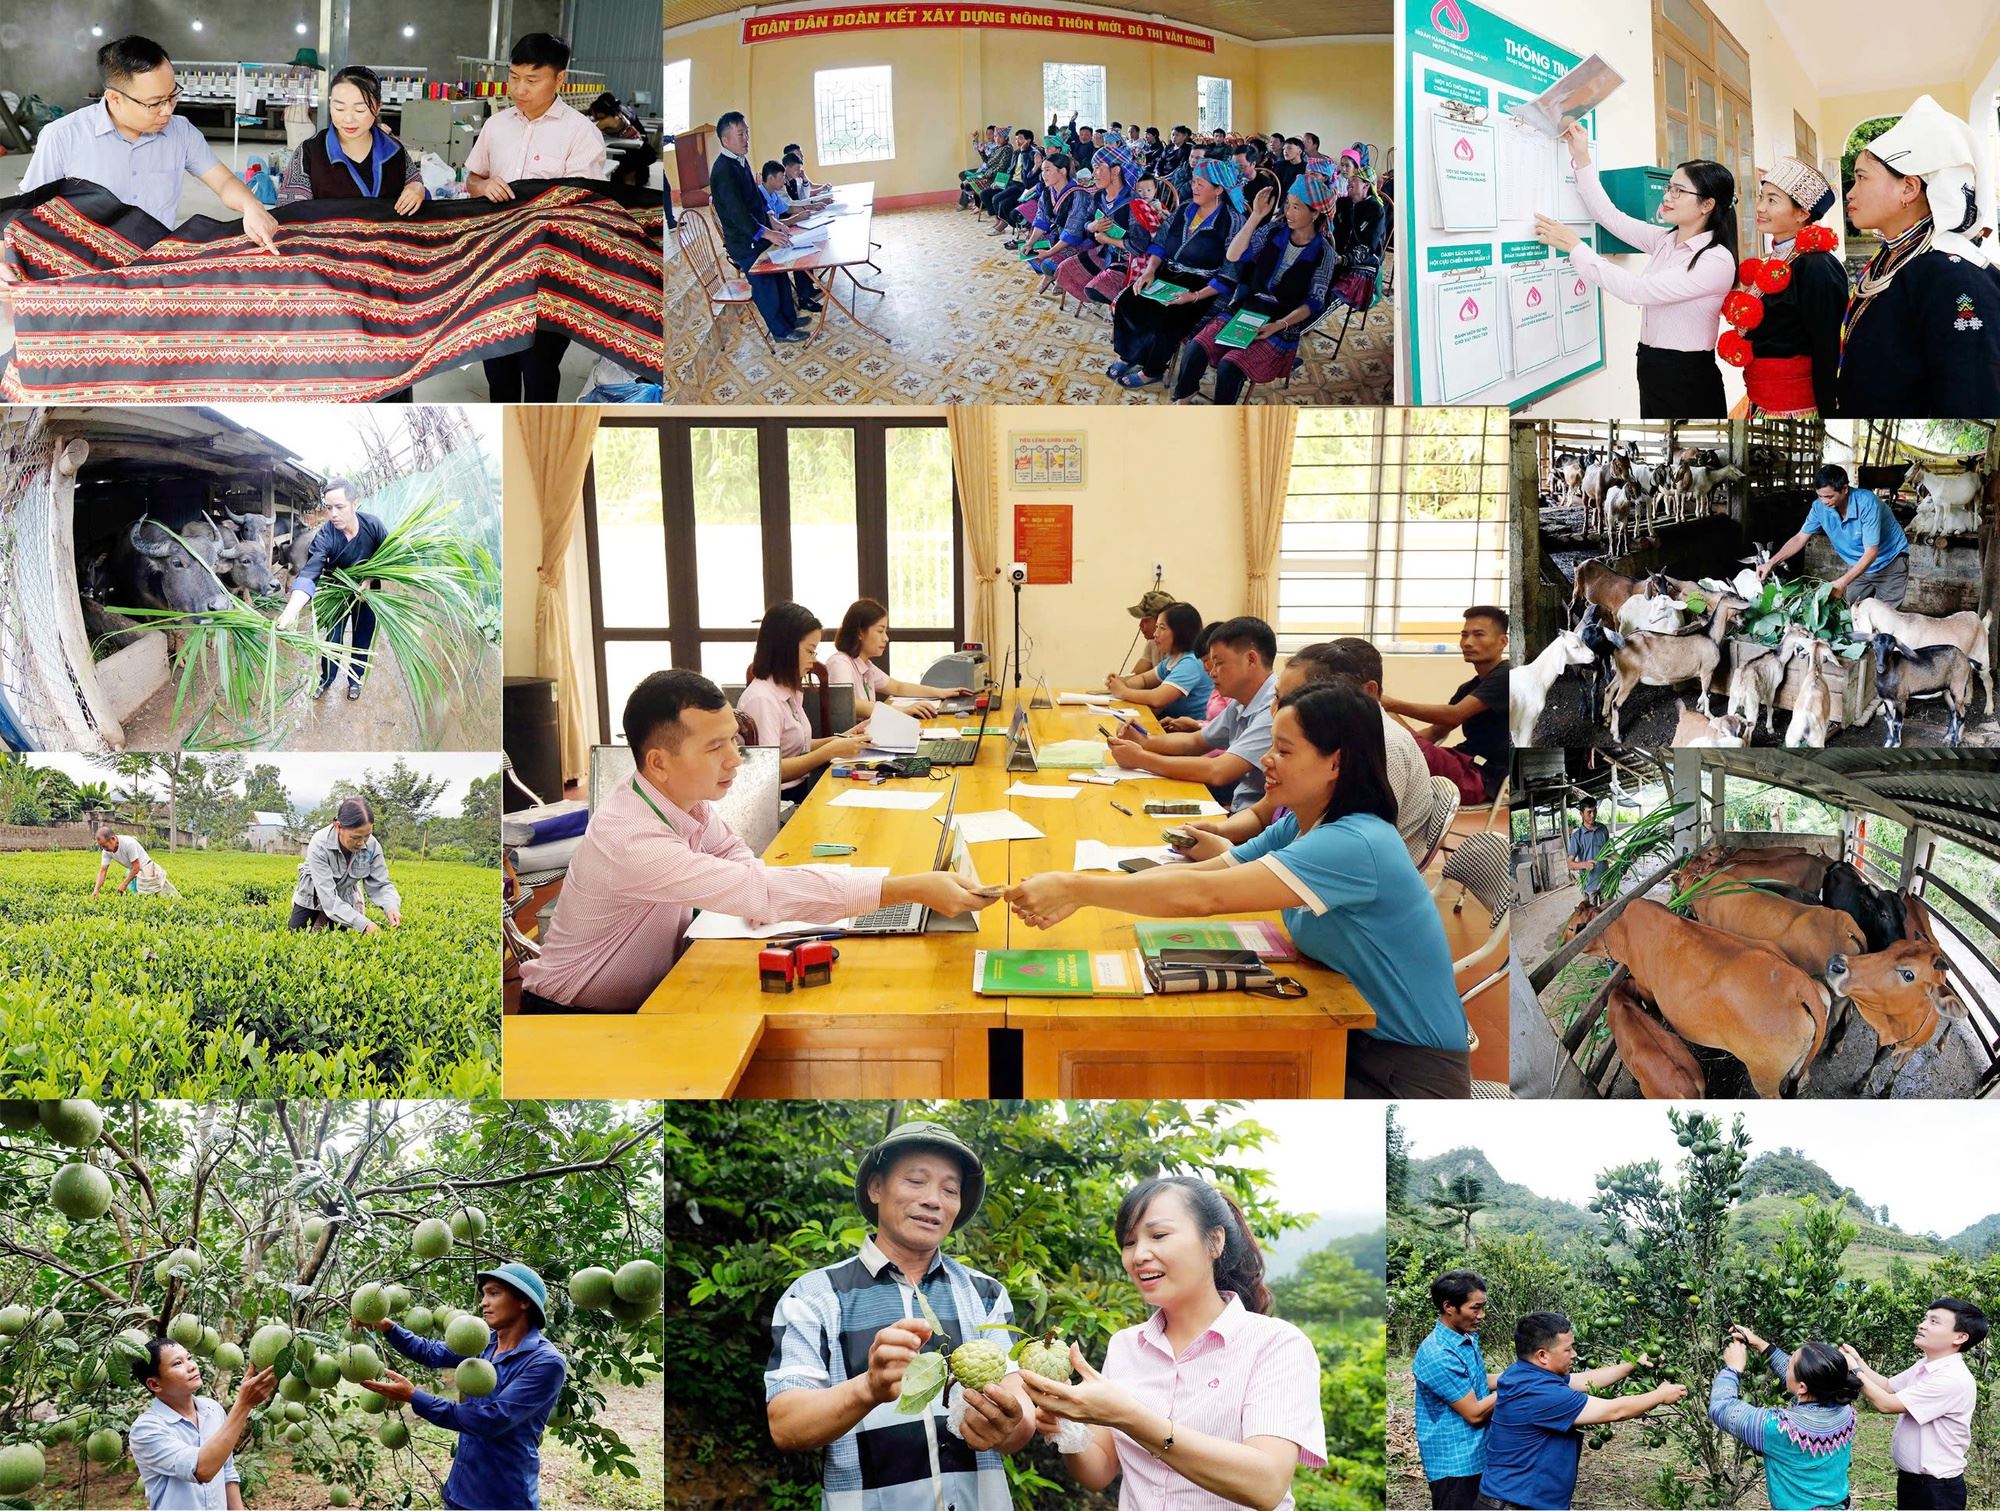 Tín dụng chính sách xã hội đã trở thành một "điểm sáng", là một "trụ cột" trong hệ thống chính sách giảm nghèo, bảo đảm an sinh xã hội, đáp ứng nguyện vọng của nhân dân, đặc biệt là người nghèo và đối tượng yếu thế trong xã hội. Nguồn: https://baochinhphu.vn/nang-cao-hieu-qua-cua-tin-dung-chinh-sach-xa-hoi-trong-giai-doan-moi-102241112090107448.htm, truy cập 15-9-2026.
Điểm đặc sắc của mô hình tín dụng chính sách xã hội ở
Việt Nam không chỉ nằm ở việc cung cấp nguồn vốn ưu đãi, mà còn ở phương thức
tổ chức thực hiện mang đậm tính xã hội và phù hợp với điều kiện của Việt Nam.
Khác với hoạt động tín dụng thương mại, tín dụng chính sách được triển khai
thông qua sự phối hợp chặt chẽ giữa Nhà nước, chính quyền địa phương, các tổ
chức chính trị - xã hội và cộng đồng dân cư. Thông qua cơ chế ủy thác một số
nội dung công việc cho Hội Liên hiệp Phụ nữ Việt Nam, Hội Nông dân Việt Nam,
Hội Cựu chiến binh Việt Nam và Đoàn Thanh niên Cộng sản Hồ Chí Minh, cùng với
mạng lưới Tổ tiết kiệm và vay vốn tại cơ sở, nguồn vốn tín dụng ưu đãi được
chuyển tải trực tiếp đến đúng đối tượng thụ hưởng, đồng thời phát huy vai trò
giám sát của cộng đồng và nâng cao trách nhiệm của người vay.
Bên cạnh đó, việc xây dựng hệ thống Điểm giao dịch
xã trên phạm vi cả nước đã tạo nên một phương thức phục vụ gần dân, sát
dân, giảm đáng kể chi phí tiếp cận dịch vụ tài chính đối với người dân ở vùng
nông thôn, miền núi và vùng đặc biệt khó khăn. Mô hình này không chỉ giúp người
dân được vay vốn ngay tại địa phương mà còn góp phần thực hiện công khai, minh
bạch các chính sách tín dụng, tăng cường sự giám sát của chính quyền và cộng
đồng dân cư. Đây là nét đặc trưng của tín dụng chính sách xã hội ở Việt Nam mà
khó có thể tìm thấy ở các mô hình tín dụng thương mại truyền thống.
Từ góc độ chính sách công, tín dụng chính sách xã hội
không đơn thuần là hoạt động cấp tín dụng ưu đãi, mà là công cụ để Nhà nước
thực hiện chức năng điều tiết và phân bổ lại nguồn lực phát triển theo định
hướng xã hội chủ nghĩa. Thông qua các chương trình tín dụng dành cho hộ nghèo,
hộ cận nghèo, hộ mới thoát nghèo, học sinh, sinh viên có hoàn cảnh khó khăn,
giải quyết việc làm, nước sạch và vệ sinh môi trường nông thôn, phát triển kinh
tế - xã hội vùng đồng bào dân tộc thiểu số và miền núi…, chính sách tín dụng đã
góp phần mở rộng cơ hội tiếp cận các nguồn lực phát triển đối với những nhóm
dân cư có nguy cơ bị bỏ lại phía sau trong quá trình phát triển kinh tế. Điều
này phản ánh rõ quan điểm nhất quán của Đảng về kết hợp giữa tăng trưởng kinh
tế với tiến bộ và công bằng xã hội, đồng thời thể hiện vai trò kiến tạo và điều
tiết của Nhà nước trong nền kinh tế thị trường định hướng xã hội chủ nghĩa.
Ý nghĩa của tín dụng chính
sách xã hội tiếp tục được khẳng định trong Chỉ thị số 40-CT/TW ngày 22/11/2014
của Ban Bí thư, trong đó nhấn mạnh rằng: "Tín dụng chính sách xã hội do
Ngân hàng Chính sách xã hội thực hiện là một giải pháp sáng tạo, có tính nhân
văn sâu sắc và phù hợp với thực tiễn Việt Nam; góp phần quan trọng thực hiện có
hiệu quả các chủ trương, chính sách, mục tiêu, nhiệm vụ mà Đảng và Nhà nước đã
đề ra trong quá trình thực hiện mục tiêu giảm nghèo, tạo việc làm, phát triển
nguồn nhân lực, bảo đảm an sinh xã hội, ổn định chính trị và phát triển kinh tế
- xã hội theo định hướng xã hội chủ nghĩa".
Nhận định này không chỉ tổng kết hơn một thập kỷ hoạt động của hệ thống tín
dụng chính sách mà còn khẳng định vị trí của tín dụng chính sách xã hội như một
bộ phận quan trọng trong quá trình hiện thực hóa đường lối phát triển "vì
nhân dân" của Đảng. Tư tưởng của Hồ Chí Minh và nỗ lực của Đảng và Chính
phủ trong việc mang đến tín dụng cho người nghèo đã thể hiện chiều sâu tư tưởng
nhân văn của chế độ xã hội chủ nghĩa.
3. Hiệu
quả của tín dụng chính sách xã hội trong thúc đẩy phát triển bao trùm và giảm
nghèo bền vững
Ở Việt Nam vẫn có đến 70% nông dân sống ở vùng nông
thôn thu nhập thấp, không ổn định, tỷ lệ đói nghèo cao nhất là vùng sâu, vùng
xa, vùng miền núi và Tây Nguyên. Trong khi đó các đối tượng là người nghèo,
vùng nghèo không thể đủ các điều kiện nhận vốn vay từ Ngân hàng thương mại thì
việc ra đời của Ngân hàng Chính sách xã hội - một ngân hàng chuyên biệt của Nhà
nước để thực hiện tín dụng chính sách cho những đối tượng, những khu vực phi
thương mại, có chính sách tạo lập nguồn vốn, chính sách đầu tư có ưu đãi nhưng
chủ yếu ưu đãi về các điều kiện vay vốn đã phát huy tác dụng và vai trò tích
cực trong công cuộc xoá đói giảm nghèo ở Việt Nam.
Hơn hai mươi năm qua, tín dụng chính sách xã hội đã
trở thành một trong những công cụ quan trọng của Nhà nước nhằm thực hiện các
mục tiêu giảm nghèo bền vững, bảo đảm an sinh xã hội và mở rộng cơ hội phát
triển cho các nhóm dân cư yếu thế. Năm 2010, Ngân hàng Chính sách xã hội đã cho
vay tới 18 chương trình tín dụng dựa trên nền tảng của 3 chương trình tín dụng
ban đầu. Năm 2020 số lượng chương trình cho vay lên tới 20 chương trình. Như
vậy có thể thấy, tín dụng chính sách của Ngân hàng Chính sách xã hội đã phủ kín
nhu cầu giải quyết các vấn đề xã hội, góp phần nâng cao thu nhập và cải thiện
đời sống cho bộ phận dân cư có mức sống thấp hơn, điều kiện sinh hoạt khó khăn
hơn so với mặt bằng chung của nền kinh tế, từ đó góp phần thực hiện mục tiêu
của Chính phủ vì sự phát triển cân đối của nền kinh tế. Từ ba chương trình tín dụng khi mới thành lập, hệ
thống tín dụng chính sách hiện đã phát triển thành nhiều chương trình hướng tới
hộ nghèo, hộ cận nghèo, hộ mới thoát nghèo, học sinh, sinh viên có hoàn cảnh
khó khăn, người lao động cần tạo việc làm, đồng bào dân tộc thiểu số, người dân
vùng đặc biệt khó khăn và nhiều đối tượng chính sách khác. Sự mở rộng này phản
ánh quá trình hoàn thiện chính sách xã hội của Nhà nước nhằm đáp ứng yêu cầu
phát triển trong từng giai đoạn, đồng thời cụ thể hóa chủ trương phát triển bao
trùm của Đảng.
Vì mục tiêu “không ai bị bỏ lại
phía sau”, Ngân hàng Chính
sách xã hội
đã nâng mức cho vay tối đa, từ ngày 01/01/2011 ngày đến 30/4/2014: mức cho vay
tối đa 30 triệu đồng/hộ. Từ ngày 01/3/2019 đến nay: Nâng mức cho vay tối đa đối
với chương trình cho vay hộ nghèo từ 50 triệu đồng/ hộ lên 100 triệu đồng/ hộ
không phải bảo đảm tiền vay.
Lãi suất cho vay 6,6%/năm (0,55%/tháng); Lãi suất nợ quá hạn bằng: 130% lãi
suất khi cho vay. Qua
hơn 5 năm triển khai thực hiện Chỉ thị số 40-CT/TW ngày 22/11/2014 của Ban Bí
thư Trung ương Đảng khóa XI, đã có hơn 12 triệu lượt hộ nghèo và các đối tượng
chính sách khác được vay vốn tại Ngân hàng Chính sách xã hội; góp phần giúp hơn
2,1 triệu hộ vượt qua ngưỡng nghèo; thu hút, tạo việc làm cho hơn 1,3 triệu lao
động; giúp hơn 24.000 lao động thuộc gia đình chính sách được vay vốn đi lao
động có thời hạn ở nước ngoài; gần 346.000 học sinh, sinh viên có hoàn cảnh khó
khăn được vay vốn học tập; xây dựng hơn 7,3 triệu công trình nước sạch và vệ
sinh môi trường ở nông thôn, gần 142.000 căn nhà cho hộ nghèo, hộ gia đình
chính sách. Tỷ
lệ hộ nghèo giảm; tỷ lệ quá hạn thấp, chỉ 0,05%. Công tác tín dụng chính sách
xã hội đã đã huy động được hàng trăm nghìn tỉ đồng, đáp ứng nhu cầu vay vốn của
đông đảo người nghèo và các đối tượng chính sách ở 100% xã, phường, thị trấn
của cả nước, góp phần tạo việc làm, giảm nghèo bền vững, hỗ trợ các đối tượng
chính sách xã hội, những người có hoàn cảnh khó khăn và xây dựng nông thôn mới.
Theo số liệu của Ngân hàng Chính sách xã hội, đến cuối
năm 2019, tổng dư nợ tín dụng chính sách đạt trên 206 nghìn tỷ đồng với hơn 6,5
triệu khách hàng còn dư nợ; riêng giai đoạn 2016–2019 đã có gần 8 triệu lượt hộ
nghèo và các đối tượng chính sách được vay vốn, góp phần giúp trên 1,4 triệu hộ
vượt qua ngưỡng nghèo, tạo việc làm cho khoảng 775 nghìn lao động, hỗ trợ gần
200 nghìn học sinh, sinh viên có hoàn cảnh khó khăn tiếp tục học tập và xây
dựng hàng triệu công trình nước sạch, vệ sinh môi trường nông thôn.
Những kết quả này cho thấy tín dụng chính sách không chỉ tạo điều kiện tiếp cận
vốn mà còn góp phần cải thiện sinh kế, nâng cao chất lượng cuộc sống và mở rộng
khả năng tiếp cận các dịch vụ xã hội cơ bản của người dân.
Đặt trong bối cảnh phát triển chung của Việt Nam,
những kết quả trên phù hợp với đánh giá của World Bank về thành tựu giảm nghèo
trong thời kỳ đổi mới. Báo cáo đánh giá thực trạng nghèo và bình đẳng của Việt
Nam năm 2022: Từ chặng đường cuối đến chặng đường kế tiếp cho thấy tỷ lệ nghèo
theo chuẩn của nhóm nước thu nhập trung bình thấp (LMIC) đã giảm từ 16,8% năm
2010 xuống còn khoảng 5% năm 2020, tương ứng với hơn 10 triệu người thoát
nghèo. Tuy nhiên, World Bank cũng nhấn mạnh rằng giai đoạn phát triển tiếp theo
của Việt Nam cần tập trung vào việc xây dựng các con đường phát triển kinh tế
bền vững, nâng cao khả năng chống chịu trước các cú sốc và mở rộng cơ hội phát
triển cho mọi người dân.
Theo đánh giá của cơ quan phát triển Liên
Hợp quốc UNDP nhấn mạnh: việc duy trì thành quả giảm nghèo
trong giai đoạn tới cần dựa trên ba trụ cột: (i) thúc đẩy tăng trưởng trên diện
rộng và phát triển bao trùm thông qua việc làm hiệu quả; (ii) cải thiện chất
lượng và khả năng tiếp cận các dịch vụ xã hội cơ bản; và (iii) tăng cường khả
năng phục hồi thông qua mở rộng hệ thống bảo trợ xã hội. Đây cũng là những định
hướng mà nhiều chương trình tín dụng chính sách xã hội đang góp phần hiện thực
hóa thông qua hỗ trợ tạo việc làm, phát triển sinh kế, đầu tư giáo dục, nước
sạch và cải thiện điều kiện sống của người dân. Đồng thời cũng
chính là những mục tiêu mà hệ thống tín dụng chính sách xã hội đang hướng tới
thông qua các chương trình cho vay tạo việc làm, hỗ trợ học sinh, sinh viên, nước
sạch và vệ sinh môi trường nông thôn, phát triển kinh tế vùng khó khăn và hỗ trợ
các nhóm dân cư dễ bị tổn thương.
Có thể thấy, mặc dù các báo
cáo của World Bank và UNDP không đánh giá riêng từng chính sách cụ thể, nhưng
những thành tựu mà các tổ chức này ghi nhận về giảm nghèo, phát triển bao trùm
và mở rộng hệ thống an sinh xã hội ở Việt Nam phản ánh hiệu quả tổng hợp của
nhiều chính sách công được triển khai trong thời kỳ đổi mới. Trong hệ thống đó,
tín dụng chính sách xã hội giữ vai trò là một công cụ quan trọng giúp chuyển
hóa các chủ trương của Đảng và Nhà nước thành những cơ hội phát triển cụ thể
đối với người dân, đặc biệt là các nhóm yếu thế. Chính vì vậy, hiệu quả của tín
dụng chính sách xã hội cần được nhìn nhận không chỉ ở quy mô nguồn vốn hay số
lượng người vay mà còn ở đóng góp của chính sách đối với mục tiêu phát triển
bao trùm, giảm nghèo bền vững và bảo đảm công bằng xã hội.
4. Kết
luận
Sau hơn hai thập kỷ hoạt
động, Ngân hàng Chính sách xã hội đã khẳng định vai trò là công cụ tài chính
đặc thù của Nhà nước trong thực hiện các mục tiêu giảm nghèo, bảo đảm an sinh
xã hội và phát triển bền vững. Việc triển khai tín dụng chính sách không chỉ
góp phần hỗ trợ hộ nghèo, hộ cận nghèo và các đối tượng yếu thế tiếp cận nguồn
vốn để phát triển sản xuất, tạo việc làm và nâng cao thu nhập, mà còn thể hiện
rõ quan điểm nhất quán của Đảng về kết hợp tăng trưởng kinh tế với tiến bộ và
công bằng xã hội, lấy con người làm trung tâm của quá trình phát triển.
Thực tiễn hoạt động của hoạt
động tín dụng chính sách cho thấy chủ trương "không để ai bị bỏ lại phía
sau" đã được thể chế hóa thành hệ thống chính sách tín dụng ưu đãi, cơ chế
tổ chức phù hợp với điều kiện Việt Nam và đã trở thành một mô hình huy động sức
mạnh của cả hệ thống chính trị nhằm thực hiện mục tiêu giảm nghèo bền vững và
bảo đảm an sinh xã hội. Những
kết quả mà hệ thống tín dụng chính sách mang lại được các tổ chức quốc tế ghi
nhận Việt Nam là một trong những quốc gia đạt thành tựu nổi bật về giảm nghèo
trong nhiều thập niên qua.
Có thể khẳng định rằng, mô
hình tín dụng chính sách xã hội do Ngân hàng Chính sách xã hội thực hiện là một
sáng tạo phù hợp với điều kiện phát triển của Việt Nam, phản ánh sự vận dụng tư
tưởng Hồ Chí Minh và đường lối của Đảng về chăm lo đời sống nhân dân trong điều
kiện phát triển nền kinh tế thị trường định hướng xã hội chủ nghĩa. Chính những
kết quả thực tiễn đạt được trong hơn hai mươi năm qua đã góp phần khẳng định
tính đúng đắn của chủ trương phát triển "vì nhân dân", đồng thời tạo
nên những luận cứ khách quan, có sức thuyết phục trong việc bảo vệ nền tảng tư tưởng
của Đảng trước các quan điểm phủ nhận hoặc xuyên tạc bản chất của chế độ xã hội
chủ nghĩa ở Việt Nam.
Chú thích:
https://tulieuvankien.dangcongsan.vn/ban-chap-hanh-trung-uong-dang/dai-hoi-dang/lan-thu-vi/dai-hoi-dai-bieu-toan-quoc-lan-thu-vi-cua-dang-19? Truy cập
ngày 26/06/2026 .
Thủ tướng
Chính phủ, Quyết định số 525/TTg ngày 31 tháng 8 năm 1995 về việc thành lập
Ngân hàng Phục vụ người nghèo.
Chính
phủ, Nghị định số 78/2002/NĐ-CP ngày 4 tháng 10 năm 2002 về tín dụng đối với
người nghèo và các đối tượng chính sách khác; Thủ tướng Chính phủ, Quyết
định số 131/2002/QĐ-TTg ngày 4 tháng 10 năm 2002 về việc thành lập Ngân hàng
Chính sách xã hội.
Ngân hàng
Chính sách xã hội, Lịch sử Ngân hàng Chính sách xã hội (bản lưu hành nội
bộ); Hà Thị Hạnh, Giải pháp hoàn thiện mô hình tổ chức và cơ chế hoạt động
của Ngân hàng Chính sách xã hội, Luận án Tiến sĩ Kinh tế (Hà Nội, 2004),
tr. 103–118.
Ngân hàng
Chính sách xã hội, Báo cáo thường niên năm 2019, tr. 14.
Ban Bí
thư Trung ương Đảng, Chỉ thị số 40-CT/TW ngày 22 tháng 11 năm 2014 về tăng
cường sự lãnh đạo của Đảng đối với tín dụng chính sách xã hội.
Ngân hàng
Chính sách xã hội, Lịch sử Ngân hàng Chính sách xã hội; Ngân hàng Chính
sách xã hội, Báo cáo thường niên năm 2019.
Ngân hàng
Chính sách xã hội, Báo cáo thường niên năm 2019, tr. 3, 14.
Ngân hàng
Thế giới, Đánh giá thực trạng nghèo và bình đẳng của Việt Nam năm 2022: Từ
chặng đường cuối đến chặng đường kế tiếp (Washington, DC: Ngân hàng Thế
giới, 2022), tr. 24, 28, 203.
Bộ Lao
động - Thương binh và Xã hội, Ủy ban Dân tộc, Tổng cục Thống kê và Chương trình
Phát triển Liên hợp quốc (UNDP), Thúc đẩy giảm nghèo nhanh và bền vững theo
mọi chiều cạnh và mọi nơi ở Việt Nam: Báo cáo nghèo đa chiều Việt Nam (Hà
Nội, 2022), tr. 1-2.